삐딱한 시선으로 시장 읽는 ‘아웃사이더’ 크리스 혼
투자 핵심은 ①경쟁 ②시간 ③선택…9개 내외 투자
가치주, 성장주 투자가 정답 아냐…함정 빠질 수도
‘경제적 해자’ 바탕으로 오래 살아남은 기업에 주목
투자에서 가장 중요한 능력은 ‘직관’…끝없이 의심하라
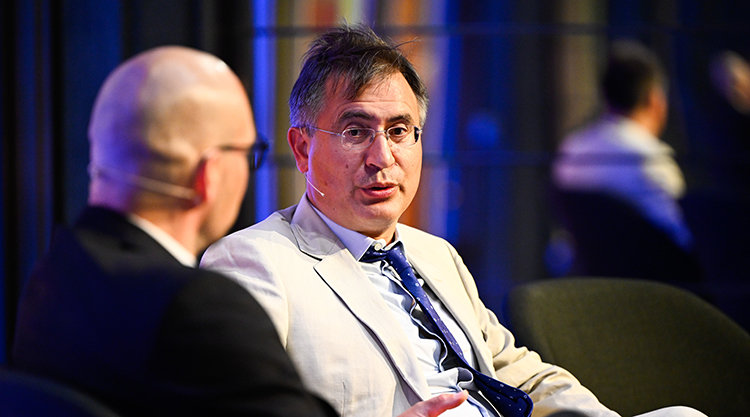
영국 헤지펀드 TCI 창립자 크리스 혼이 2025년 4월 29일 노르웨이 오슬로에서 열린 노르웨이 국부펀드(NBIM)의 연례 투자 콘퍼런스에 참석해 발언하고 있다. Gettyimage
삐딱한 시선으로 시장 읽는 ‘아웃사이더’ 크리스 혼
크리스 혼은 1966년 영국에서 태어났다. 영국 금융계 인물이라고 하면 뭔가 엘리트 가문 출신일 것 같지만 그의 아버지는 자메이카 이민자 출신의 자동차 정비공이었고, 어머니는 평범한 직장인이었다. 혼은 훗날 이런 이민자 가정 출신의 ‘아웃사이더’ 정체성이 자신의 투자 철학에 큰 영향을 미쳤다고 했다. 바로 삐딱한 시선이다.사우샘프턴대에 재학 중이던 혼은 어느 날 하버드대 경영대학원에서 온 방문교수를 만났고, 그의 권유로 하버드대 MBA에 지원했다. 크리스 혼은 MBA에서 얻은 가장 중요한 깨달음은 경영관리나 재무분석 기법이 아니라, 남들이 자신보다 특별히 더 똑똑하지는 않다는 사실을 알게 된 것이라고 회고했다. 주류의 시선을 의심하고 삐딱하게 바라보는 자신의 관점이 허황되지 않았다는 확신을 얻은 것이다. 졸업 후에는 사모펀드 업계에서 직장 생활을 시작했는데 이곳에서 얻은 주된 깨달음 역시 사모 투자 기법이 아니었다. 바로 자신은 사모 투자보다 상장주 투자가 더 맞는다는 사실이었다. 대학부터 직장까지 의외의 깨달음을 통해 자신의 길을 찾아간 셈이다.
많은 투자자가 투자를 잘하려면 많은 능력이 필요하다고 생각한다. 거시경제도 봐야 하고, 산업도 분석해야 한다. 기업의 가치를 평가하는 능력도 필요하고, 요즘처럼 기술 변화가 빠른 시대에는 새로운 기술을 이해하는 능력도 빼놓을 수 없다. 그런데 혼은 정작 투자에서 정말 중요한 것은 몇 가지 없다고 말해 왔다.
첫째는 ‘경쟁’이다. 비영리 기업이 아닌 이상 결국 기업의 존재 의의는 ‘돈을 버는 것’이다. 기업이 돈을 버는 데 가장 큰 위협은 경쟁이다. 경쟁자가 많아지면 가격을 올리기 어렵고, 고객을 붙잡기 위해 더 많은 비용을 써야 하기 때문이다. 흔히 ‘돈 만드는 기계’라고 하는 기업 대부분이 독과점 기업인 이유다. 무엇보다 경쟁이 없을수록 기업의 이익은 예상 가능해지고, 기업의 이익이 예상 가능하면 밸류에이션 측정도 더 정확하게 할 수 있다.
둘째는 ‘시간’이다. 혼에게는 가치보다 생존이 먼저다. ‘이 기업의 가치가 앞으로 얼마나 오를까’보다 ‘이 기업이 20~30년 후에도 존재할까’를 먼저 묻는 식이다. 투자수익의 핵심은 복리인데, 복리는 시간이 지날수록 극대화하기 때문이다. 아무리 높은 수익을 내는 기업이라도 오랜 기간 생존해야 복리의 마법을 발휘할 수 있다.
마지막은 ‘선택’이다. 세상에는 수많은 기업이 있지만 앞선 두 조건, 즉 장기간 경쟁 없이 생존할 수 있는 기업은 매우 희귀하다. 그렇기에 이런 기업에 투자할 기회는 많지 않다. 그래서 이런 기업을 발견했다면 확신을 갖고 비중 있게 투자해야 한다. 집중 투자하라는 것이다. 실제로 혼은 9개 내외의 종목에만 투자하는 것으로 알려져 있다.
가치주나 성장주 투자가 정답 아냐…함정 빠질 수도
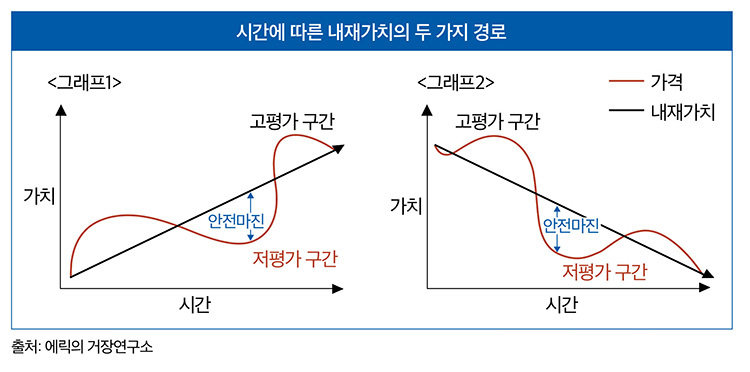
반대로 크리스 혼은 많은 투자자가 중시하는 ‘가치’나 ‘성장’은 그렇게 중요하지 않다고 말한다. 굉장히 도발적 주장이다. 투자에서 가치와 성장은 기본 중 기본으로 여겨지기 때문이다. 오죽하면 투자자를 ‘가치투자자’와 ‘성장주 투자자’로 나누겠는가. 그런데 혼이 이렇게 말하는 데는 이유가 있다.먼저 가치부터 살펴보자. <그래프 1>은 시간과 가치의 관계를 나타낸 것이다. 짙은 선은 내재가치이며, 옅은 선은 가격이다. 그래프에서 나타나듯 내재가치보다 가격이 높은지, 낮은지에 따라 고평가와 저평가 여부가 결정된다. 여기서 근본적으로 물어야 할 질문이 있다. “시간이 흘러감에 따라 내재가치가 상승하는 것은 당연한가”이다. <그래프2>가 보여주듯 저평가 상태가 말해 주는 것은 현재 저평가됐다는 것뿐이다. 기업이 앞으로도 살아남는다거나, 시간이 지날수록 가치가 커진다는 사실까지 보장하지는 않는다.
이러한 가치투자의 한계를 극단적으로 보여주는 것이 이른바 ‘담배꽁초 투자’다. 기업가치가 100원이더라도 시가총액이 80원이면 20원의 마진이 남는데, 이 20원을 노리고 투자하는 방식이다. 바닥에 떨어진 담배꽁초에서 마지막 한 모금을 얻는 것과 비슷하다고 해서 붙은 이름이다. 담배꽁초 투자에서는 기업의 장기 생존 여부는 중요하지 않기에 ‘장기 복리’ 역시 누릴 수 없다.
그렇다면 성장은 어떨까. 가치투자가 ‘시간’을 보장하지 못한다치면, 성장주 투자는 조금 다르다. 많은 성장주 투자자가 지금 주가가 비싸 보이는데도 주식을 사는 이유는 미래에 기업의 가치가 계속 커질 것이라고 보는 데 있다. 실제로 기업이 지속적으로 성장한다면 복리 효과도 누릴 수 있다. 하지만 여기에도 한 가지가 빠져 있다. 바로 경쟁이다.
‘성장의 함정’을 보여주는 대표 사례로 항공운송업이 있다. 항공운송업은 100년 동안 매년 약 5%씩 성장했다. 경제가 성장하고 세계가 긴밀하게 연결되면서 비행기를 이용하는 사람도 꾸준히 늘어난 덕분이다. 그런데 정작 그 산업을 구성하는 항공사들은 제대로 돈을 벌지 못했다. 항공운송업은 나가는 돈이 버는 돈보다 많은 산업이기 때문이다. 실제로 항공사의 주된 수입원인 비행기 좌석 판매는 경기와 계절에 따라 출렁이지만 비행기 구매 등의 막대한 비용이 꾸준히 들어간다. 여기에 경쟁마저 치열하다. 전 세계에는 800여 개의 항공사가 있고, 미국에서만 80여 개의 항공사가 경쟁하고 있다. 이들 기업이 막대한 지출을 감당하면서 경쟁하는 만큼 마진을 크게 남기기 어려운 구조다. 결국 산업이 아무리 성장해도 경쟁이 치열하면 그 성장이 기업의 이익으로 남지 않을 수 있다.
그렇다면 혼이 정말 중요하게 보는 것은 무엇일까. 바로 경제적 해자(垓字·moat)다. 혼은 경제적 해자야말로 경쟁, 시간, 선택을 모두 담보할 수 있다고 본다. 일단 경제적 해자는 경쟁을 막아준다. 진입장벽이 높으면 새로운 경쟁자가 쉽게 들어올 수 없다. 동시에 기업의 생존 가능성도 높여준다. 경쟁에서 밀려나거나 파괴적 혁신에 의해 대체될 위험을 줄여주기 때문이다.
경제적 해자의 형태는 다양하다. 지식재산권, 브랜드파워, 네트워크 효과, 규제, 계약, 높은 교체 비용, 설치 기반 사업 등 여러 양상으로 나타난다. 기업마다 가진 해자는 제각각이지만 한 가지 공통점이 있다. 바로 경제적 해자를 갖췄다는 사실이 너무나 분명하게 보인다는 것이다.
혼이 인프라 기업을 좋아하는 이유도 여기에 있다. 가령 카페 옆에는 얼마든지 새로운 카페가 들어설 수 있지만, 공항 옆에 또 다른 공항이 들어서기는 어렵다. 마찬가지로 공항을 이용하는 항공사는 바뀔 수 있어도 공항 자체는 쉽게 대체되지 않는다. 생각해 보면 너무나 쉽고 당연한 얘기다. 공항이나 도로가 웬만해서는 사라지지 않는다는 사실은 누구나 안다. 혼은 바로 그 ‘당연함’이 투자의 포인트라고 말한다.
아이러니한 것은 이렇게 분명한 사실을 투자자들이 쉽게 지나친다는 점이다. 신용평가사 무디스를 생각해 보자. 기업이 자본시장에 들어오려면 신용평가는 사실상 필수다. 신용평가사는 자본시장으로 들어가는 관문인 셈인데 이 관문을 무디스를 비롯한 소수 기업이 독식하고 있다. 이 같은 경제적 해자에 힘입어 무디스의 매출은 지난 100년 동안 연평균 10%씩 성장했다. 놀라운 기록인데, 더 놀라운 것은 대다수 사람은 그 사실을 크게 의식하지 않는다는 점이다. 사람들이 좋은 것보다 새로운 것에 더 쉽게 열광하기 때문이다.
신기술이나 새로운 트렌드가 등장하면 사람들은 그것이 곧 좋은 것이라고 생각하는 경향이 있다. 하지만 ‘새로운 것’과 ‘좋은 것’은 동의어가 아니다. 대표 사례가 실내 바이크와 트레드밀을 만드는 기업 펠로톤이다. 펠로톤은 2020년 코로나19 확산 직후 무섭게 성장했다. 홈트레이닝이 새로운 대세가 될 것이라는 기대가 커졌기 때문이다. 실적이 급성장했고 주가 역시 치솟았지만, 코로나19 국면이 만든 일시적 현상일 뿐이었다. 지금 펠로톤은 파산과 상장폐지에서 벗어나기 위해 무던히 애쓰고 있다
‘경제적 해자’ 바탕으로 오래 살아남은 기업에 주목
정리하면 크리스 혼이 말하는 좋은 기업은 경제적 해자를 바탕으로 오랜 기간 살아남은 기업이다. 이러한 기업은 어느 날 갑자기 나타나는 것이 아니라 이미 우리 주변에 있는 경우가 많다. 그래서 혼은 기업에 투자할 때 “이 기업, 혹은 산업이 30년 뒤에도 존재할 수 있을까”라고 자문한다고 한다. 이 질문을 통과하지 못한다면 아무리 저평가돼 있거나 성장성이 높아 보여도 투자 대상에서 제외한다. 혼은 이런 단순한 질문이 가장 강력하다고 말한다.그렇다면 혼은 실제로 어떻게 투자하고 있을까. 1분기 미국 증권거래위원회(SEC) 주식 보유 현황 공시(13F)에 따르면 TCI는 GE버노바, S&P글로벌, 캐네디언 퍼시픽 캔자스시티, 페로비알, 캐네디언 내셔널 레일웨이 등에 투자하고 있다. 강력한 경제적 해자를 지닌 무디스와 비자도 포트폴리오의 한자리를 차지한다. 흥미로운 것은 알파벳과 마이크로소프트도 보유하고 있다는 점이다. 혼은 파괴적 혁신이 만연하다는 이유로 기술주를 선호하지 않는다고 말해 왔지만 두 기업은 예외였다. 기술산업 안에서도 경쟁자가 쉽게 무너뜨리기 어려운 경제적 해자를 구축했다고 보기 때문이다.
혼은 투자에서 가장 중요한 능력으로 ‘직관’을 꼽는다. 그는 직관을 ‘생각하지 않고 생각하는 것’이라고 표현하며 불교의 간화선을 예로 든다. 간화선이란 불교의 수행 방법 가운데 하나로, 화두를 끊임없이 의심하며 파고들다 어느 순간 새로운 깨달음을 얻는 참선법이다. 돌이켜 보면 이런 태도는 혼의 삶을 관통하고 있다. 이민자 가정에서 아웃사이더로 자란 그는 삐딱하게 바라보는 데 익숙했다. 많은 사람이 진리라고 생각하는 ‘가치’와 ‘성장’에 의문을 던졌고, 끝내 경제적 해자에 집중하는 자신만의 투자 원칙을 정립할수 있었다.
투자의 아이러니는 전 세계에서 손에 꼽히는 엘리트가 즐비한 업계인데, 한발 물러서 바라보면 모순되거나 허점이 있는 통념이 적지 않다는 데 있다. 또 다른 투자 거장 켄 피셔 역시 저서 ‘월스트리트 왈츠’에서 이를 지적한 바 있다. 정보가 홍수처럼 쏟아지는 시대다. 남들이 당연하다고 여기는 것을 끊임없이 의심하고 검증해 보는 것, 제대로 된 투자는 그곳에서 시작될지 모른다.
● 1990년 출생
● 前 인공지능 스타트업 EVE 대표
● 前 업라이즈 콘텐츠팀 리서처
● 前 뉴로퓨전 매크로팀 선임연구원